methodatlas

Delivery Entscheidungsmethode

Monte Carlo Forecasting

Nutzt historische Flow-Daten für Simulationen und kommuniziert Liefertermine als robuste Perzentile.

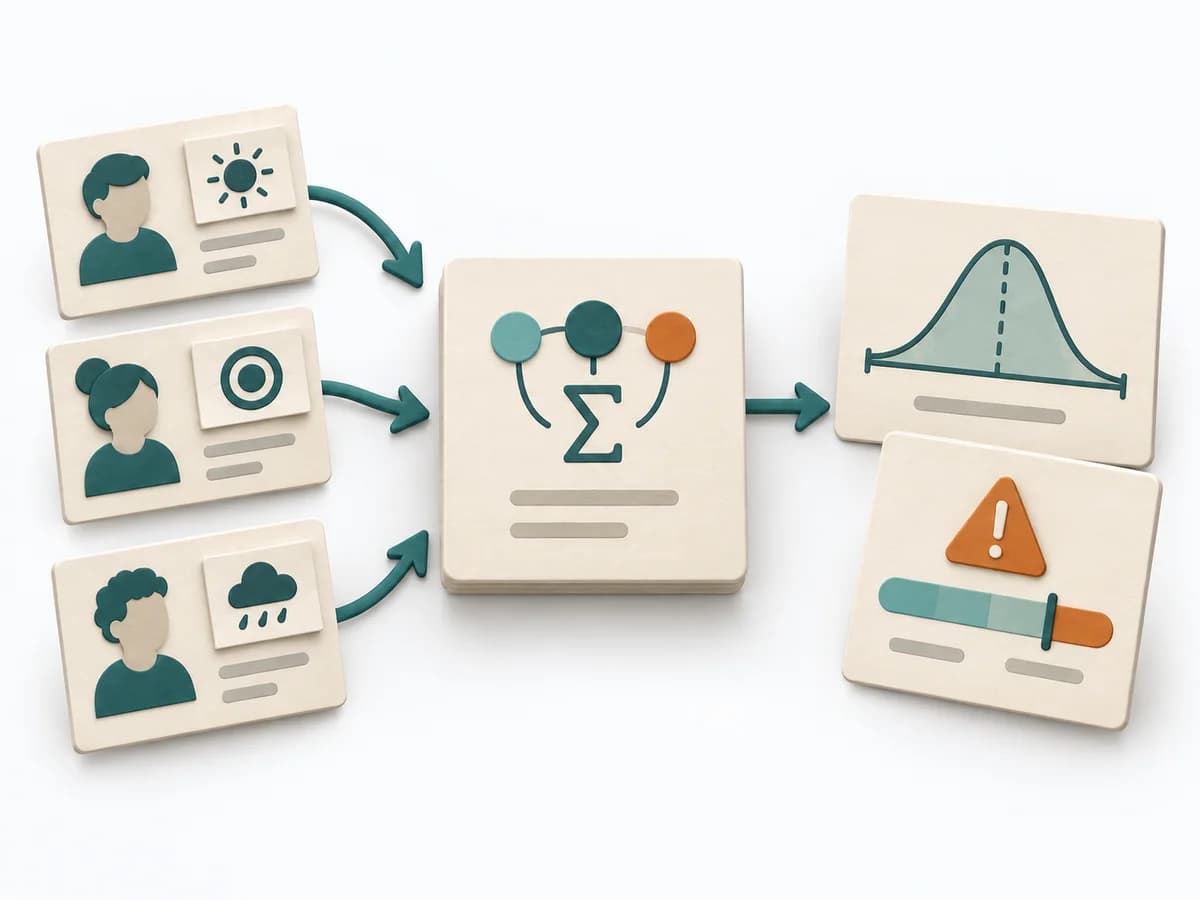
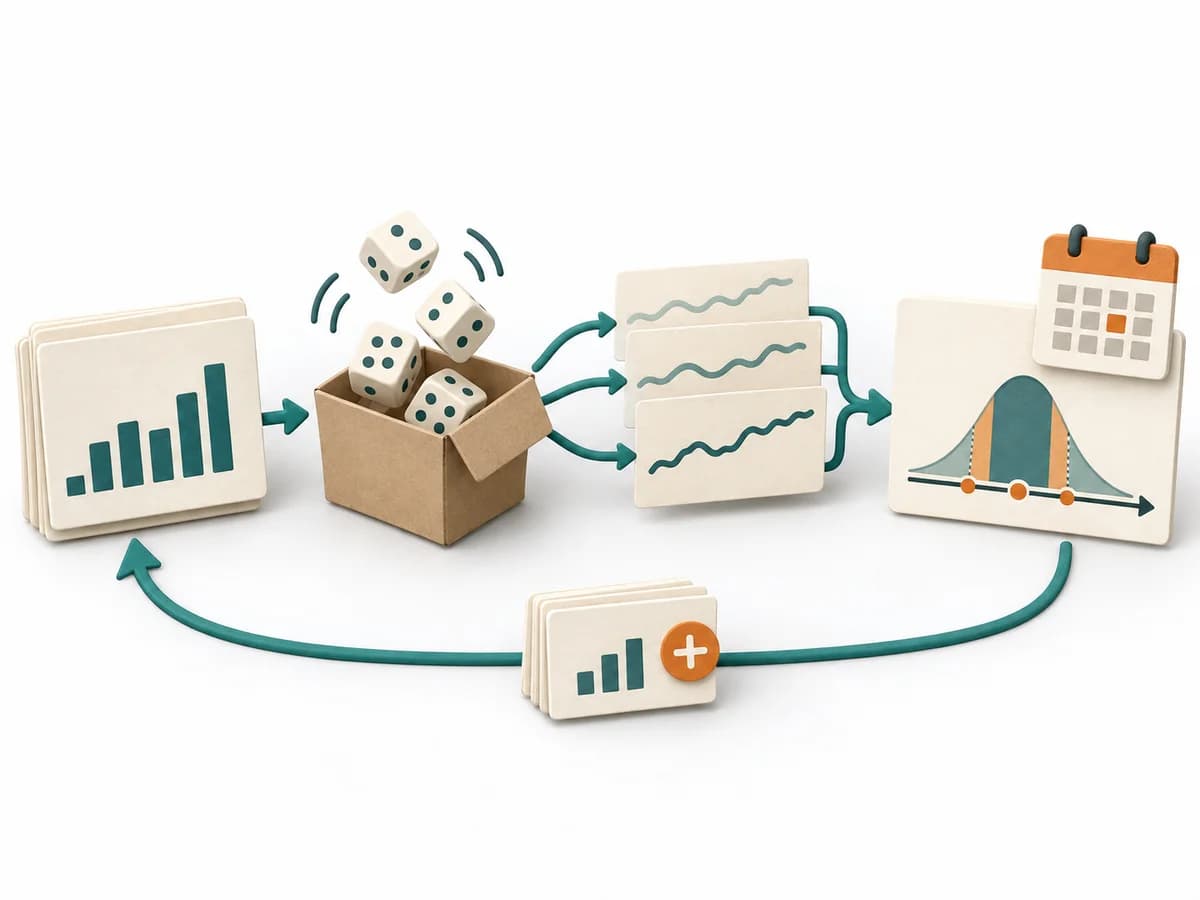
Die Simulation zieht aus beobachtetem Durchsatz oder Cycle Time viele mögliche Zukünfte und verdichtet sie zu Perzentilen. Dadurch wird Vorhersage als Wahrscheinlichkeitsbild lesbar, das sich mit neuen Daten nachschärfen lässt und Diskussionen über Zusagen deutlich erdet.

Kernfrage
Welche Wahrscheinlichkeitsverteilung für Fertigdauer oder Liefermenge entsteht, wenn reale historische Durchsatzwerte wiederholt resampelt werden?
Teilnehmende
1-8
Zeit
60–120 Minuten für Datenprüfung, Simulation und Entscheidungsreview; danach regelmäßig neu rechnen.

Die Praxis wird wiederholt auf vergleichbare Arbeitsobjekte angewendet.

Papierillustration zu Monte Carlo Forecasting.
  1. Frage

    Forecast-Frage

    Forecast-Typ, Restmenge/Zeitfenster, Startpunkt und benötigtes Risikoniveau festlegen.

  2. Stichprobe

    Durchsatzdaten

    Historische Durchsatzwerte aus demselben System und Takt prüfen; Nullwerte und normale Variation erhalten.

  3. Simulieren

    Simulationsläufe

    Je Lauf zufällig Wochenwerte mit Zurücklegen ziehen, aufsummieren bis Restmenge erreicht ist und Dauer speichern.

  4. Quantile

    Wahrscheinlichkeiten

    Sortierte Dauern als Quantile lesen und mehrere Risikoniveaus berichten.

  5. Prüfen

    Robustheitsbild

    Sensitivität auf Datenfenster, Scope und WIP-Änderung prüfen; falls möglich frühere Forecasts backtesten.

  6. Entscheiden

    Forecast-Entscheid

    Akzeptiertes Risiko wählen, Annahmen dokumentieren und bei Scope-/Systemänderung reforecasten.

Neue Evidenz im Review ergänzen und Schätzungen samt früherem Stand versionieren.

Geeignet, wenn

Wenn Liefertermine unsicher sind und Einzel-Schätzungen zu viel Sicherheit vortäuschen, zeigt Monte Carlo Forecasting die Bandbreite plausibler Enddaten. Historische Flussdaten werden so nutzbar, dass Risiko, Wahrscheinlichkeit und Erwartungswert sauber auseinanderhalten bleiben.

Ideal für

  • Release Forecasting
  • Kanban Flow
  • Liefertermin-Kommunikation

Nicht gut für

  • Teams ohne Historie
  • Sehr heterogene Items
  • Einmalige Großprojekte ohne Vergleichsdaten

Ergebnisse

  • Forecast-Entscheid

    Reproduzierbarer Monte-Carlo-Forecast mit Inputstichprobe, Samplinglogik, Laufzahl, P50/P85/P95, Annahmen, Sensitivität und Reforecast-Trigger.

Monte Carlo Forecasting · Arbeitsstruktur

Fiktives Beispiel

Fiktive Werte zeigen die tatsächlichen Fachfelder.

Monte Carlo Forecasting · Arbeitsstruktur
ForecastteilInput/LogikFiktiver WertPrüfungErgebnisEntscheidungReforecast
FrageEvidenz und Begründung ergänzen.Datum für MengeWann sind 30 Items fertig?Eine Mengenfrage; Start heuteNoch offenP85 intern, P95 externRestmenge ändert sich
StichprobeEvidenz und Begründung ergänzen.Historischer Wochen-Durchsatz5,7,4,6,8,5,0,7,6,4,9,5 pro WocheGleiches Team/Done/WIP; 0 behalten12 empirische WerteKeine MittelwertteilungPolicywechsel
SimulationEvidenz und Begründung ergänzen.Empirisches Resampling10.000 Pfade; Ziehen mit Zurücklegen bis ≥30Jede Ziehung = historische WocheDauer je PfadQuantile sortierenDatenfenster prüfen
QuantileEvidenz und Begründung ergänzen.Sortierte DauernP50 6; P85 7; P95 8 WochenKein DurchschnittsdatumVerteilung statt PunktwertExtern 8 WochenWöchentlich
  1. 1. Input/Logik

    Frage
    Datum für Menge
    Stichprobe
    Historischer Wochen-Durchsatz
    Simulation
    Empirisches Resampling
    Quantile
    Sortierte Dauern
  2. 2. Fiktiver Wert

    Frage
    Wann sind 30 Items fertig?
    Stichprobe
    5,7,4,6,8,5,0,7,6,4,9,5 pro Woche
    Simulation
    10.000 Pfade; Ziehen mit Zurücklegen bis ≥30
    Quantile
    P50 6; P85 7; P95 8 Wochen
  3. 3. Prüfung

    Frage
    Eine Mengenfrage; Start heute
    Stichprobe
    Gleiches Team/Done/WIP; 0 behalten
    Simulation
    Jede Ziehung = historische Woche
    Quantile
    Kein Durchschnittsdatum
  4. 4. Ergebnis

    Frage
    Noch offen
    Stichprobe
    12 empirische Werte
    Simulation
    Dauer je Pfad
    Quantile
    Verteilung statt Punktwert
  5. 5. Entscheidung

    Frage
    P85 intern, P95 extern
    Stichprobe
    Keine Mittelwertteilung
    Simulation
    Quantile sortieren
    Quantile
    Extern 8 Wochen
  6. 6. Reforecast

    Frage
    Restmenge ändert sich
    Stichprobe
    Policywechsel
    Simulation
    Datenfenster prüfen
    Quantile
    Wöchentlich

Alle Werte sind fiktiv.

Fachquelle · eigene Lehrdarstellung

Erster Schritt

Eine Frage wählen: ‚Wann sind N Items fertig?‘ oder ‚Wie viele bis Datum D?‘; Servicegrenze, Done, Datenfenster und Vergleichbarkeit prüfen.

Zur Methodenanleitung

Vertiefung

Zweck

Wenn Liefertermine unsicher sind und Einzel-Schätzungen zu viel Sicherheit vortäuschen, zeigt Monte Carlo Forecasting die Bandbreite plausibler Enddaten. Historische Flussdaten werden so nutzbar, dass Risiko, Wahrscheinlichkeit und Erwartungswert sauber auseinanderhalten bleiben.

Funktionsweise

Die Simulation zieht aus beobachtetem Durchsatz oder Cycle Time viele mögliche Zukünfte und verdichtet sie zu Perzentilen. Dadurch wird Vorhersage als Wahrscheinlichkeitsbild lesbar, das sich mit neuen Daten nachschärfen lässt und Diskussionen über Zusagen deutlich erdet.

Im Detail

Monte Carlo Forecasting funktioniert, weil es Unsicherheit explizit modelliert und aus historischen Verteilungen wahrscheinliche Lieferfenster ableitet. Die Methode wird brauchbar, wenn Eingabedaten sauber gewählt sind und die zugrunde liegende Arbeitsweise zur betrachteten Zukunft halbwegs passt. Zum Gelingen gehören Datenqualität, Annahmetransparenz und sinnvolle Interpretation von Wahrscheinlichkeiten, damit Forecasts Entscheidungen stützen und keine Scheingenauigkeit erzeugen.

Durchführung

Für die Verankerung brauchst du verlässliche historische Daten, eine verständliche Visualisierung und einen Termin, in dem Wahrscheinlichkeiten wirklich gelesen werden. Heikel wird es, wenn aus einem Konfidenzbereich wieder ein fixes Datum gemacht wird oder Mischdaten verschiedene Arbeitsrealitäten verschleiern. Schließe mit einem gewählten Planungsniveau, offenen Datenrisiken und einer klaren Aussage zur Nutzung des Forecasts.

Die Methodenanleitung führt mit 6 Phasen, Zeitrahmen, 6 Stolperfallen und klaren Abbruchkriterien durch die Umsetzung.

Methodenanleitung öffnen

Deine Einschätzung

Hilft dir diese Methode für dein Vorhaben?

Mit deinem Feedback hilfst du, den Methodatlas weiterzuentwickeln.

Quellen und Themen

Themen
Artefakt-Vorlagen
Monte Carlo Forecasting: ArbeitsvorlageGegenstand, Daten, Rollen, Ablauf und Review festlegen.
markdown

monte-carlo-forecasting-working-template.md

Gegenstand, Daten, Rollen, Ablauf und Review festlegen.

Monte Carlo Forecasting: Arbeitsvorlage

Fragestellung

Noch zu klären

Gewünschtes Ergebnis

Noch zu klären

Rahmen

Praxisdurchlauf Zeit: 60–120 Minuten für Datenprüfung, Simulation und Entscheidungsreview; danach regelmäßig neu rechnen.

Diese Vorlage während der Arbeit auf Papier oder in einem eigenen Dokument ausfüllen.

Vorbereitung für diesen Umfang

Methodische Grundausstattung

  • Materialien: Restmenge oder Zieltermin, konsistente historische Durchsatzstichprobe, System-/WIP-Kontext, Simulation mit vielen Läufen und Quantilbericht
  • Rollen: Service Owner · Flow-/Datenexpert:in · Delivery Team · Entscheidungsträger:innen
  • Vorab-Infos: Eine Frage wählen: ‚Wann sind N Items fertig?‘ oder ‚Wie viele bis Datum D?‘; Servicegrenze, Done, Datenfenster und Vergleichbarkeit prüfen.
  • Gesamter Zeitbedarf: 60–120 Minuten für Datenprüfung, Simulation und Entscheidungsreview; danach regelmäßig neu rechnen.
  • Setup: Arbeitsfläche mit Frage · Stichprobe · Simulieren · Quantile · Prüfen · Entscheiden vorbereiten; Beispiel und eigene Daten trennen.

Für die Arbeitsschritte bereitstellen

Frage: Forecast-Frage

  • Eine Frage wählen: ‚Wann sind N Items fertig?‘ oder ‚Wie viele bis Datum D?‘; Servicegrenze, Done, Datenfenster und Vergleichbarkeit prüfen.
  • Restmenge oder Zieltermin, konsistente historische Durchsatzstichprobe, System-/WIP-Kontext, Simulation mit vielen Läufen und Quantilbericht

Stichprobe: Durchsatzdaten

  • Forecast-Frage

Simulieren: Simulationsläufe

  • Durchsatzdaten

Quantile: Wahrscheinlichkeiten

  • Simulationsläufe

Prüfen: Robustheitsbild

  • Wahrscheinlichkeiten

Entscheiden: Forecast-Entscheid

  • Robustheitsbild

Monte Carlo Forecasting · Arbeitsstruktur

ForecastteilInput/LogikFiktiver WertPrüfungErgebnisEntscheidungReforecast
Frage
Stichprobe
Simulation
Quantile
  • Frage: Evidenz und Begründung ergänzen.
  • Stichprobe: Evidenz und Begründung ergänzen.
  • Simulation: Evidenz und Begründung ergänzen.
  • Quantile: Evidenz und Begründung ergänzen.

Die leere Vorlage enthält nur Arbeitsimpulse.

Fachquelle · eigene Lehrdarstellung

Frage: Forecast-Frage

Erwartetes Artefakt: Forecast-Frage

Forecast-Typ, Restmenge/Zeitfenster, Startpunkt und benötigtes Risikoniveau festlegen.

Eintrag:

...

  • Ist genau eine Menge- oder Datumsfrage in Zähleinheiten formuliert?

Stichprobe: Durchsatzdaten

Erwartetes Artefakt: Durchsatzdaten

Historische Durchsatzwerte aus demselben System und Takt prüfen; Nullwerte und normale Variation erhalten.

Eintrag:

...

  • Sind Zeitraum, Team, WIP-Policy und Done ausreichend vergleichbar?

Simulieren: Simulationsläufe

Erwartetes Artefakt: Simulationsläufe

Je Lauf zufällig Wochenwerte mit Zurücklegen ziehen, aufsummieren bis Restmenge erreicht ist und Dauer speichern.

Eintrag:

...

  • Entspricht jeder Ziehung einer real beobachteten Durchsatzperiode?

Quantile: Wahrscheinlichkeiten

Erwartetes Artefakt: Wahrscheinlichkeiten

Sortierte Dauern als Quantile lesen und mehrere Risikoniveaus berichten.

Eintrag:

...

  • Sind P50/P85/P95 als ‚bis spätestens in‘ und nicht als Garantie erklärt?

Prüfen: Robustheitsbild

Erwartetes Artefakt: Robustheitsbild

Sensitivität auf Datenfenster, Scope und WIP-Änderung prüfen; falls möglich frühere Forecasts backtesten.

Eintrag:

...

  • Bleibt die Entscheidung bei plausiblen Datenfenstern tragfähig?

Entscheiden: Forecast-Entscheid

Erwartetes Artefakt: Forecast-Entscheid

Akzeptiertes Risiko wählen, Annahmen dokumentieren und bei Scope-/Systemänderung reforecasten.

Eintrag:

...

  • Ist eine konkrete Handlung an das Quantil gekoppelt?

Offene Fragen und nächste Schritte

...

Methodenanleitung: https://methodatlas.meierhoff-systems.de/de/methods/monte-carlo-forecasting/run-sheet
Alternativen und Nachbarn

Passende Alternativen mit Entscheidungshilfe, danach weitere verwandte Methoden.

Alle Methoden
Rahmenbedingungen und Herkunft
HochWorkshop + Async30-90 min Setup, danach laufend

Steckbrief

Methodenform
Entscheidungsmethode
Teilnehmende
1-8
Zeit
30-90 min Setup, danach laufend
Reifegrad
Established
Ursprung
Operations Research Community
Papierillustration für RAID Log mit fachlich beschrifteter Arbeitsfläche.
Als Nächstes: RAID Log