Zweck
Bei vielen gleichartigen Objekten mit unterschiedlicher wirtschaftlicher Bedeutung priorisiert die Methode den Aufwand nach Wirkung. Sie trennt, was regelmäßig gesteuert werden muss, von dem, was nur selten Aufmerksamkeit braucht.
Operations Entscheidungsmethode
ABC Analysis zeigt, welche Objekte gemessen an ihrem Wertbeitrag welche Steuerungsintensität erhalten.
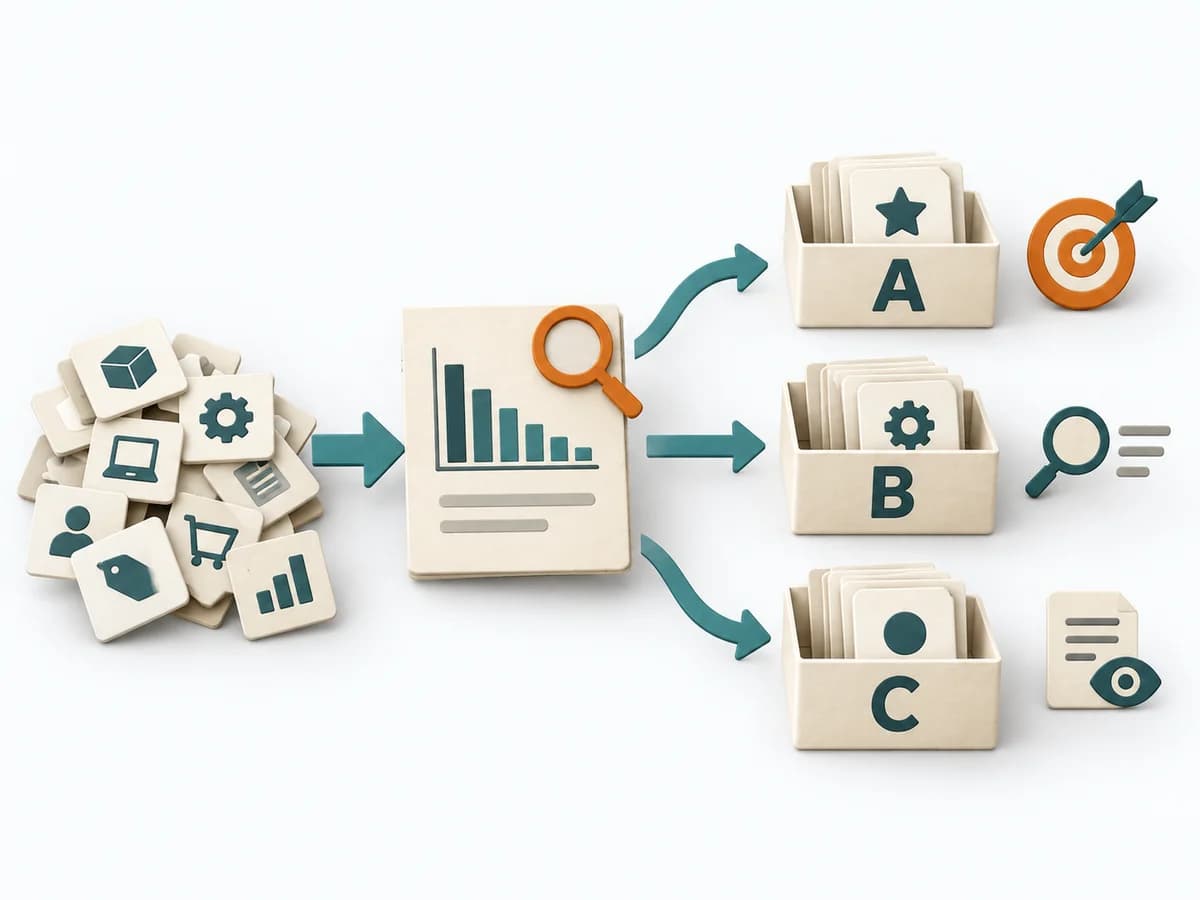
ABC Analysis sortiert Objekte nach einem einheitlichen Wertbeitrag und teilt sie über vereinbarte kumulierte Grenzen in A, B und C ein. Aus der Klasse folgt eine unterschiedliche Steuerungsintensität.
Welche Objekte brauchen gemessen an ihrem Wertbeitrag welche Steuerungsintensität?
Wert
Für jedes Item Verbrauch × Stückwert berechnen und die Werte zur Gesamtsumme addieren.
Sortieren
Items absteigend sortieren; Anteil = Itemwert / Gesamtwert × 100, kumuliert = laufende Wertsumme / Gesamtwert × 100.
Klassen
Kumulierte Grenzen und Grenzfallregel anwenden; jede Zuordnung nachvollziehbar festhalten.
Steuern
Je Klasse Prüfintervall und Verantwortliche festlegen; kritische oder volatile Items zusätzlich kennzeichnen.
Bei Preis- oder Nachfrageänderungen neu klassifizieren; Rhythmus und Ausnahmen dokumentieren.
Für Bestände oder vergleichbare Portfolios mit belastbaren Verbrauchs- oder Beitragsdaten.
Item-Klassen-Matrix mit Jahresverbrauchswert, Anteil, kumuliertem Anteil, Klasse und Steuerungsregel.
Die Steuerungsregeln legen den nächsten Bewertungszeitraum und Auslöser für eine vorzeitige Neubewertung fest.
Fiktives Beispiel
ABC Analysis sortiert Objekte nach einem einheitlichen Wertbeitrag und teilt sie über vereinbarte kumulierte Grenzen in A, B und C ein. Aus der Klasse folgt eine unterschiedliche Steuerungsintensität.
| Rang | Item | Jahresverbrauchswert (€) | Anteil (%) | Kumuliert (%) | Klasse | Steuerung |
|---|---|---|---|---|---|---|
| 1Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Motor | 6.000 | 60 | 60 | A | Wöchentlich prüfen |
| 2Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Sensor | 2.000 | 20 | 80 | A | Wöchentlich prüfen |
| 3Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Gehäuse | 1.500 | 15 | 95 | B | Monatlich prüfen |
| 4Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Etikett | 500 | 5 | 100 | C | Vierteljährlich prüfen |
Fiktiv: 100 × 60 € = 6.000 €, 200 × 10 € = 2.000 €, 300 × 5 € = 1.500 €, 1.000 × 0,50 € = 500 €; Summe 10.000 €. A bis 80 %, B bis 95 %, C danach.
Objektmenge, Bewertungszeitraum, Preiseinheit und gewünschte Steuerungsentscheidung festlegen.
Bei vielen gleichartigen Objekten mit unterschiedlicher wirtschaftlicher Bedeutung priorisiert die Methode den Aufwand nach Wirkung. Sie trennt, was regelmäßig gesteuert werden muss, von dem, was nur selten Aufmerksamkeit braucht.
Eine passende Kenngröße ordnet die Menge nach Beitrag oder Wert und macht Verteilung statt Einzelwerte sichtbar. Daraus entstehen Klassen, die Steuerungsintensität und Kontrolltiefe unterschiedlich ansetzen. So fließt Aufmerksamkeit dorthin, wo sie den größten Effekt hat.
ABC Analysis staffelt große Mengen nach wirtschaftlicher oder operativer Bedeutung. Grenzwerte, Datenbasis und Behandlungsregeln müssen transparent sein, damit die Klassen nicht willkürlich wirken. Aus Listensortierung wird Steuerung, wenn A-, B- und C-Klassen unterschiedliche Aufmerksamkeit, Bestände, Pflege oder Kontrolle bekommen.
Nutze echte Verbrauchs-, Wert- oder Aufkommensdaten und lege offen, nach welcher Logik die Klassen gebildet werden. Spannend wird die Auswertung dort, wo aus der Klassifizierung unterschiedliche Steuerungsregeln und Aufmerksamkeitstiefen folgen. Zum Abschluss gehören klare Behandlungsregeln je Klasse und ein Datum, an dem die Zuordnung erneut geprüft wird.
Die Methodenanleitung führt mit 4 Phasen, Zeitrahmen, 4 Stolperfallen und klaren Abbruchkriterien durch die Umsetzung.
Methodenanleitung öffnenDeine Einschätzung
Mit deinem Feedback hilfst du, den Methodatlas weiterzuentwickeln.
Objektmenge, Bewertungszeitraum, Preiseinheit und gewünschte Steuerungsentscheidung festlegen.
Noch zu klären
Noch zu klären
Gesamter Durchlauf Zeit: 30–60 Minuten Analyse; regelmäßige Neubewertung
Diese Vorlage während der Arbeit auf Papier oder in einem eigenen Dokument ausfüllen.
| Rang | Item | Jahresverbrauchswert (€) | Anteil (%) | Kumuliert (%) | Klasse | Steuerung |
|---|---|---|---|---|---|---|
| 1 | ||||||
| 2 | ||||||
| 3 | ||||||
| 4 |
Messgröße, Zeitraum und Gesamtwert notieren. Anteil = Wert / Summe × 100; kumuliert = laufende Summe / Summe × 100. Absteigend sortieren; bei ABC zusätzlich Klassengrenzen und Grenzfallregel festlegen.
Oracle Inventory: Overview of ABC Analysis
Erwartetes Artefakt: Vergleichbare Itemwerte
Sind Verbrauch und Preis vollständig und vergleichbar?
Eintrag:
...
Erwartetes Artefakt: Kumulierte Wertverteilung
Stimmen Gesamtsumme und kumulierte 100 %?
Eintrag:
...
Erwartetes Artefakt: Nachvollziehbare ABC-Klassen
Ist ein grenzüberschreitendes Item eindeutig zugeordnet?
Eintrag:
...
Erwartetes Artefakt: Steuerungs- und Reviewregeln
Hat jede Klasse eine praktikable Steuerungsregel?
Eintrag:
...
...
Methodenanleitung: https://methodatlas.meierhoff-systems.de/de/methods/abc-analysis/run-sheet
Passende Alternativen mit Entscheidungshilfe, danach weitere verwandte Methoden.
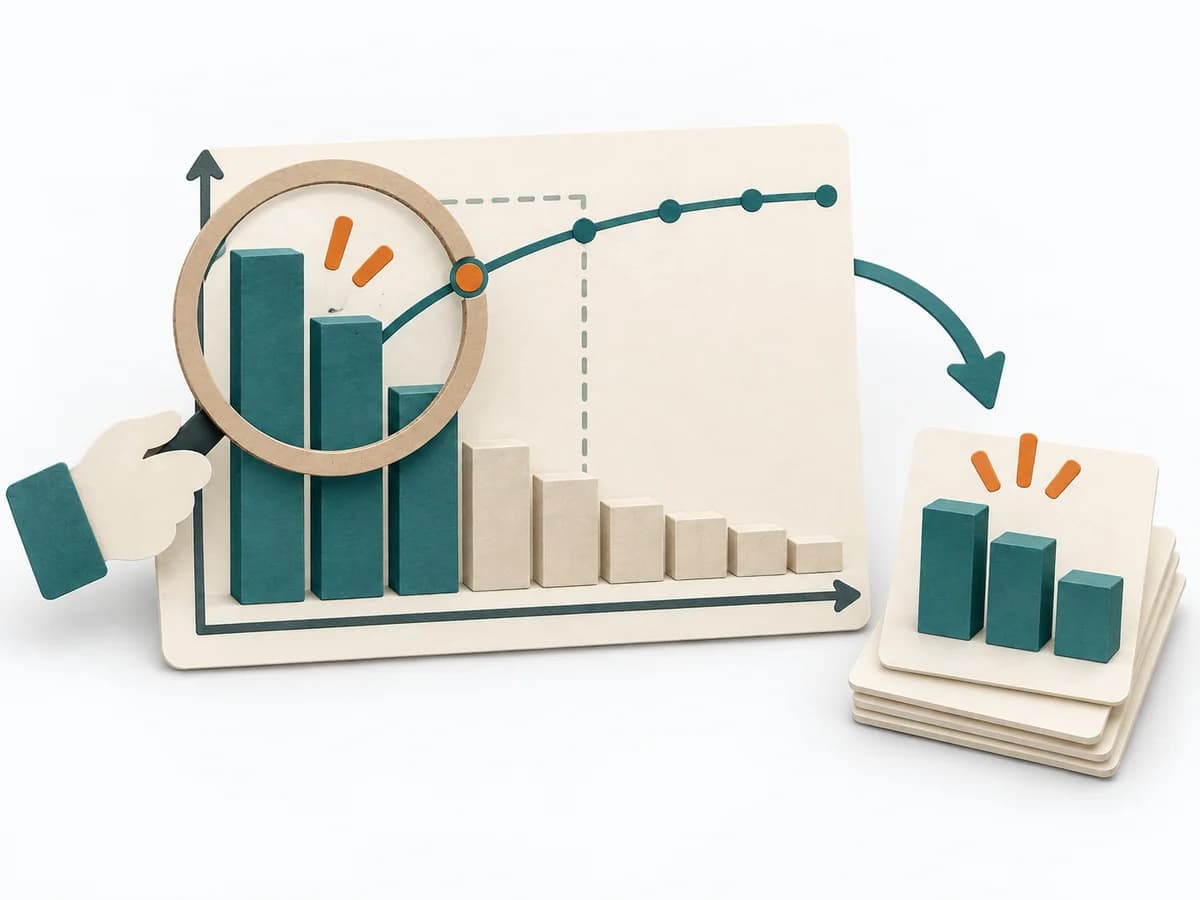
Statt ABC Analysis, wenn du die wenigen wichtigsten Treiber hinter einem Ergebnis zuerst priorisieren willst.
Sortiert Aufgaben nach Wichtigkeit und Dringlichkeit, damit klare Quadranten nächste Aktionen bestimmen.
Plant den Tag über Aufgaben, Aufwand, Puffer und Kontrolle, damit Prioritäten realistisch überprüfbar bleiben.
Zeichnet Datenpaare als Punktdiagramm, um vermutete Zusammenhänge, Ausreißer und Korrelationsstärke zu prüfen.
Vergleicht Ziel und tatsächlichen Verlauf, identifiziert Abweichungen und hält konkrete Lernschritte fest.
Lenkt Verbesserungsarbeit von der Problemdefinition über Messung und Analyse bis zu Controls und dauerhaftem Transfer.