Vorher abschließenEinheitliche Bewertung
Verbrauch und Preis je Item liegen für denselben Zeitraum und dieselbe Währung vor.
Unterschiedliche Zeiträume erzeugen unfaire Klassen.
Die Anleitung zur Methode: Voraussetzungen und Materialien klären, den gesamten Ablauf verstehen und Ergebnisse, Stolperfallen sowie Abbruchkriterien nachschlagen.
Was vorher fertig sein muss
Verbrauch und Preis je Item liegen für denselben Zeitraum und dieselbe Währung vor.
Grenzen und Behandlung eines grenzüberschreitenden Items werden vor der Zuordnung vereinbart.
Was vor Start vorliegen muss
Itemliste mit Verbrauch und Stückwert, Tabellenkalkulation, Klassengrenzen und Kritikalitätskennzeichen.
Bestands- oder Portfolioverantwortliche, Datenanalyse und Personen mit Kenntnis von Versorgungsrisiken.
Objektmenge, Bewertungszeitraum, Preiseinheit und gewünschte Steuerungsentscheidung festlegen.
30–60 Minuten Analyse; regelmäßige Neubewertung
Eine Zeile pro Item und Spalten für Verbrauch, Preis, Wert, Anteil, Kumulation, Klasse und Regel anlegen; Grenzwerte separat notieren.
Die eine Frage, die diese Methode beantwortet
Welche Objekte brauchen gemessen an ihrem Wertbeitrag welche Steuerungsintensität?
Phasen mit Ziel, Durchführung, Ergebnis und Stolperfalle
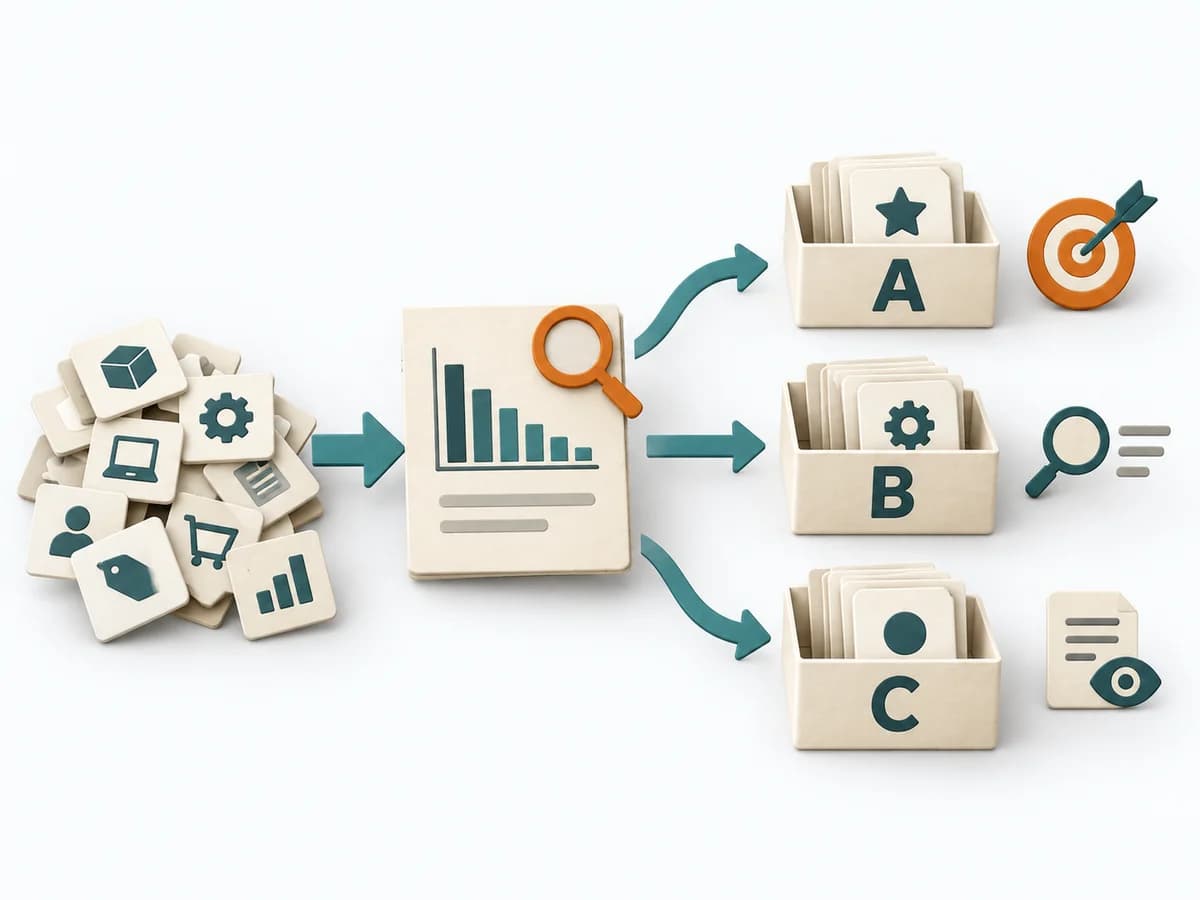
ABC Analysis sortiert Objekte nach einem einheitlichen Wertbeitrag und teilt sie über vereinbarte kumulierte Grenzen in A, B und C ein. Aus der Klasse folgt eine unterschiedliche Steuerungsintensität.
Fiktives Beispiel
ABC Analysis sortiert Objekte nach einem einheitlichen Wertbeitrag und teilt sie über vereinbarte kumulierte Grenzen in A, B und C ein. Aus der Klasse folgt eine unterschiedliche Steuerungsintensität.
| Rang | Item | Jahresverbrauchswert (€) | Anteil (%) | Kumuliert (%) | Klasse | Steuerung |
|---|---|---|---|---|---|---|
| 1Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Motor | 6.000 | 60 | 60 | A | Wöchentlich prüfen |
| 2Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Sensor | 2.000 | 20 | 80 | A | Wöchentlich prüfen |
| 3Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Gehäuse | 1.500 | 15 | 95 | B | Monatlich prüfen |
| 4Kategorie und Messwerte eintragen; aus ungerundeten Werten rechnen. | Etikett | 500 | 5 | 100 | C | Vierteljährlich prüfen |
Fiktiv: 100 × 60 € = 6.000 €, 200 × 10 € = 2.000 €, 300 × 5 € = 1.500 €, 1.000 × 0,50 € = 500 €; Summe 10.000 €. A bis 80 %, B bis 95 %, C danach.
Wert
Ziel
Vergleichbare Itemwerte
Voraussetzungen für diesen Schritt
Durchführung
Ergebnis
Vergleichbare Itemwerte
Sind Verbrauch und Preis vollständig und vergleichbar?
Qualitätscheck
Sind Verbrauch und Preis vollständig und vergleichbar?
Stolperfalle
Stückpreise allein bestimmen die Rangfolge. Mit dem Verbrauch multiplizieren; fehlende Daten vor Klassifizierung ergänzen.
Zeitlicher Rahmen: 10–15 Minuten
Sortieren
Ziel
Kumulierte Wertverteilung
Voraussetzungen für diesen Schritt
Durchführung
Ergebnis
Kumulierte Wertverteilung
Stimmen Gesamtsumme und kumulierte 100 %?
Qualitätscheck
Stimmen Gesamtsumme und kumulierte 100 %?
Stolperfalle
Gleiche Items stehen mehrfach in der Liste. Item-IDs konsolidieren und Werte neu berechnen.
Zeitlicher Rahmen: 10–15 Minuten
Klassen
Ziel
Nachvollziehbare ABC-Klassen
Voraussetzungen für diesen Schritt
Durchführung
Ergebnis
Nachvollziehbare ABC-Klassen
Ist ein grenzüberschreitendes Item eindeutig zugeordnet?
Qualitätscheck
Ist ein grenzüberschreitendes Item eindeutig zugeordnet?
Stolperfalle
Grenzen werden nachträglich an gewünschte Klassen angepasst. Ursprüngliche Regel anwenden; sachliche Ausnahmen separat begründen.
Zeitlicher Rahmen: 10–15 Minuten
Steuern
Ziel
Steuerungs- und Reviewregeln
Voraussetzungen für diesen Schritt
Durchführung
Ergebnis
Steuerungs- und Reviewregeln
Hat jede Klasse eine praktikable Steuerungsregel?
Qualitätscheck
Hat jede Klasse eine praktikable Steuerungsregel?
Stolperfalle
A, B und C werden trotz Aufwand identisch behandelt. Kontrollaufwand bewusst abstufen und Mindestversorgung aller Klassen sichern.
Zeitlicher Rahmen: 10–15 Minuten
Was am Ende rauskommt
Skizze: so sieht das Artefakt aus
Item-Klassen-Matrix mit Jahresverbrauchswert, Anteil, kumuliertem Anteil, Klasse und Steuerungsregel.
Datum und Geltungsbereich festhalten; bei Änderungen den alten Stand mit Begründung erhalten.
Objektmenge, Bewertungszeitraum, Preiseinheit und gewünschte Steuerungsentscheidung festlegen.
Noch zu klären
Noch zu klären
Gesamter Durchlauf Zeit: 30–60 Minuten Analyse; regelmäßige Neubewertung
Diese Vorlage während der Arbeit auf Papier oder in einem eigenen Dokument ausfüllen.
| Rang | Item | Jahresverbrauchswert (€) | Anteil (%) | Kumuliert (%) | Klasse | Steuerung |
|---|---|---|---|---|---|---|
| 1 | ||||||
| 2 | ||||||
| 3 | ||||||
| 4 |
Messgröße, Zeitraum und Gesamtwert notieren. Anteil = Wert / Summe × 100; kumuliert = laufende Summe / Summe × 100. Absteigend sortieren; bei ABC zusätzlich Klassengrenzen und Grenzfallregel festlegen.
Oracle Inventory: Overview of ABC Analysis
Erwartetes Artefakt: Vergleichbare Itemwerte
Sind Verbrauch und Preis vollständig und vergleichbar?
Eintrag:
...
Erwartetes Artefakt: Kumulierte Wertverteilung
Stimmen Gesamtsumme und kumulierte 100 %?
Eintrag:
...
Erwartetes Artefakt: Nachvollziehbare ABC-Klassen
Ist ein grenzüberschreitendes Item eindeutig zugeordnet?
Eintrag:
...
Erwartetes Artefakt: Steuerungs- und Reviewregeln
Hat jede Klasse eine praktikable Steuerungsregel?
Eintrag:
...
...
Methodenanleitung: https://methodatlas.meierhoff-systems.de/de/methods/abc-analysis/run-sheet
Konkret gefülltes Szenario, fiktives Beispiel
Fiktives Beispiel zur Orientierung. Die genannten Mengen und Zeiten beschreiben diesen Fall und sind keine allgemeine Vorgabe.
Konkret gefülltes Szenario, fiktives Beispiel
Bewertungsbasis: Fiktiv: Jahresverbrauchswert von vier Artikeln: 100 × 60 €, 200 × 10 €, 300 × 5 €, 1.000 × 0,50 €. Summe 10.000 €.
Klassengrenzen: A: kumuliert ≤80 %, B: >80 bis ≤95 %, C: >95 %. Ein überschreitendes Item geht in die Klasse seines Endwerts.
Klassifizierung und Steuerung: Motor 60 % A; Sensor kumuliert 80 % A; Gehäuse 95 % B; Etikett 100 % C. A wöchentlich, B monatlich, C vierteljährlich prüfen.
Symptome erkennen, gegensteuern
Kurzüberblick, vollständiger Text steht in der jeweiligen Phase im Ablauf
Stückpreise allein bestimmen die Rangfolge.
Mit dem Verbrauch multiplizieren; fehlende Daten vor Klassifizierung ergänzen.
Gleiche Items stehen mehrfach in der Liste.
Item-IDs konsolidieren und Werte neu berechnen.
Grenzen werden nachträglich an gewünschte Klassen angepasst.
Ursprüngliche Regel anwenden; sachliche Ausnahmen separat begründen.
A, B und C werden trotz Aufwand identisch behandelt.
Kontrollaufwand bewusst abstufen und Mindestversorgung aller Klassen sichern.
Wann du anhalten, Voraussetzungen klären oder einen anderen Ansatz wählen solltest
Zum Steckbrief für Zweck, ähnliche Methoden und Quellen oder direkt zur nächsten Methode im Katalog.